¿Cuándo se aplica el
10 % de IVA en una obra? La regla general en España es el 21 %. El 10 % es una excepción que la ley reserva para dos casos: las
obras de renovación y reparación de viviendas y las
obras de rehabilitación de edificios. Cada caso tiene sus requisitos y, si falla uno, toda la factura va al 21 %. Te lo explicamos con ejemplos.

1. Obras de renovación y reparación de viviendas
Es el caso más habitual: reformar un baño, la cocina, cambiar suelos, ventanas o la instalación eléctrica de tu casa. Según el artículo 91 de la Ley del IVA, se aplica el 10 % si se cumplen
los tres requisitos a la vez:
- Quién contrata: una persona física que usa la vivienda para fines particulares (no como empresa ni profesional), o una comunidad de propietarios.
- Antigüedad: la construcción o la última rehabilitación de la vivienda tiene que haber terminado al menos dos años antes de empezar la obra.
- Materiales: si la empresa aporta materiales, su coste no puede pasar del 40 % de la base imponible.
Ejemplo: reformas la cocina y el baño por 15.000 € sin IVA. El tope de materiales es el 40 %, es decir, 6.000 €. Si los materiales que pone la empresa cuestan 5.000 €, toda la obra va al 10 %. Si cuestan 7.000 €, toda la obra va al 21 %, no solo los materiales.
Para justificar los dos primeros requisitos basta con una declaración firmada por el cliente. Si nos pides presupuesto, te explicamos cómo hacerla.
Novedad: viviendas de alquiler desde el 1 de diciembre de 2026
El Real Decreto-ley 29/2026 amplía el 10 % a las obras de renovación y reparación en
viviendas destinadas al alquiler como vivienda habitual, sea quien sea el propietario, siempre que se cumplan las demás condiciones. Al ser un real decreto-ley tiene que convalidarlo el Congreso, así que conviene confirmar en la
Agencia Tributaria cómo queda antes de firmar el presupuesto.
2. Obras de rehabilitación de edificios
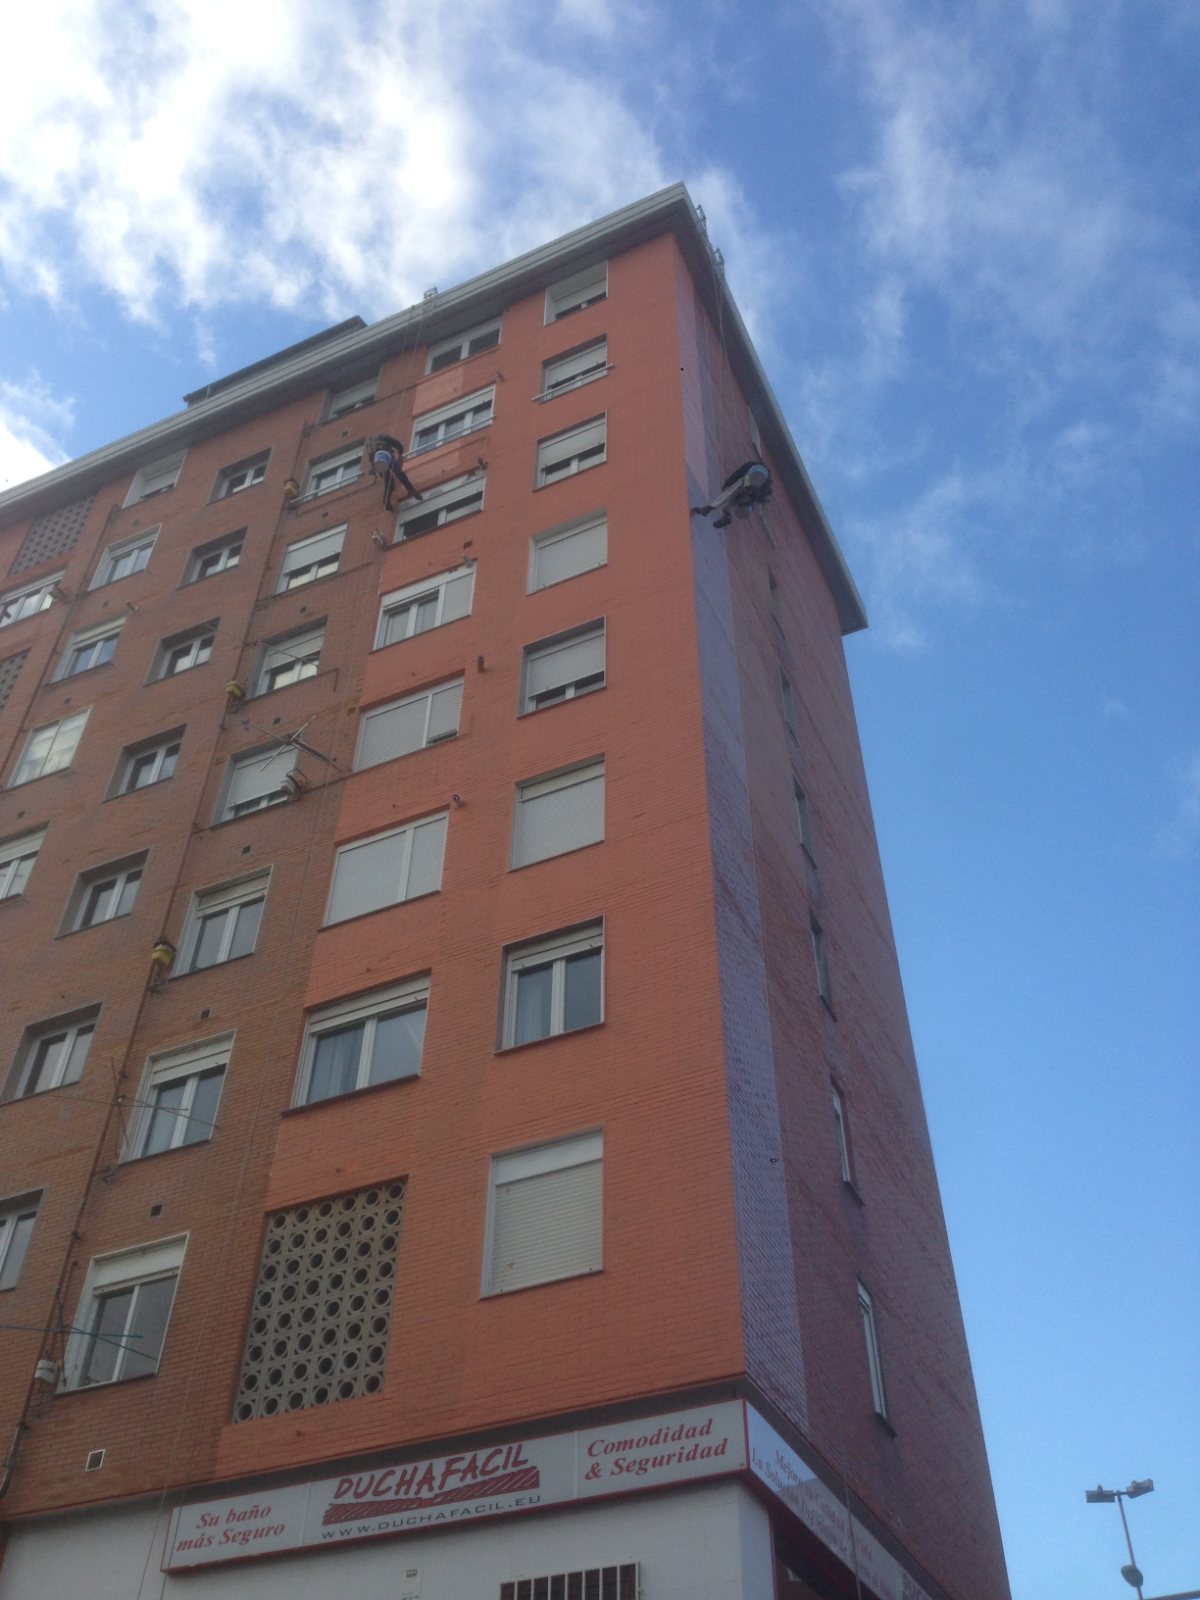
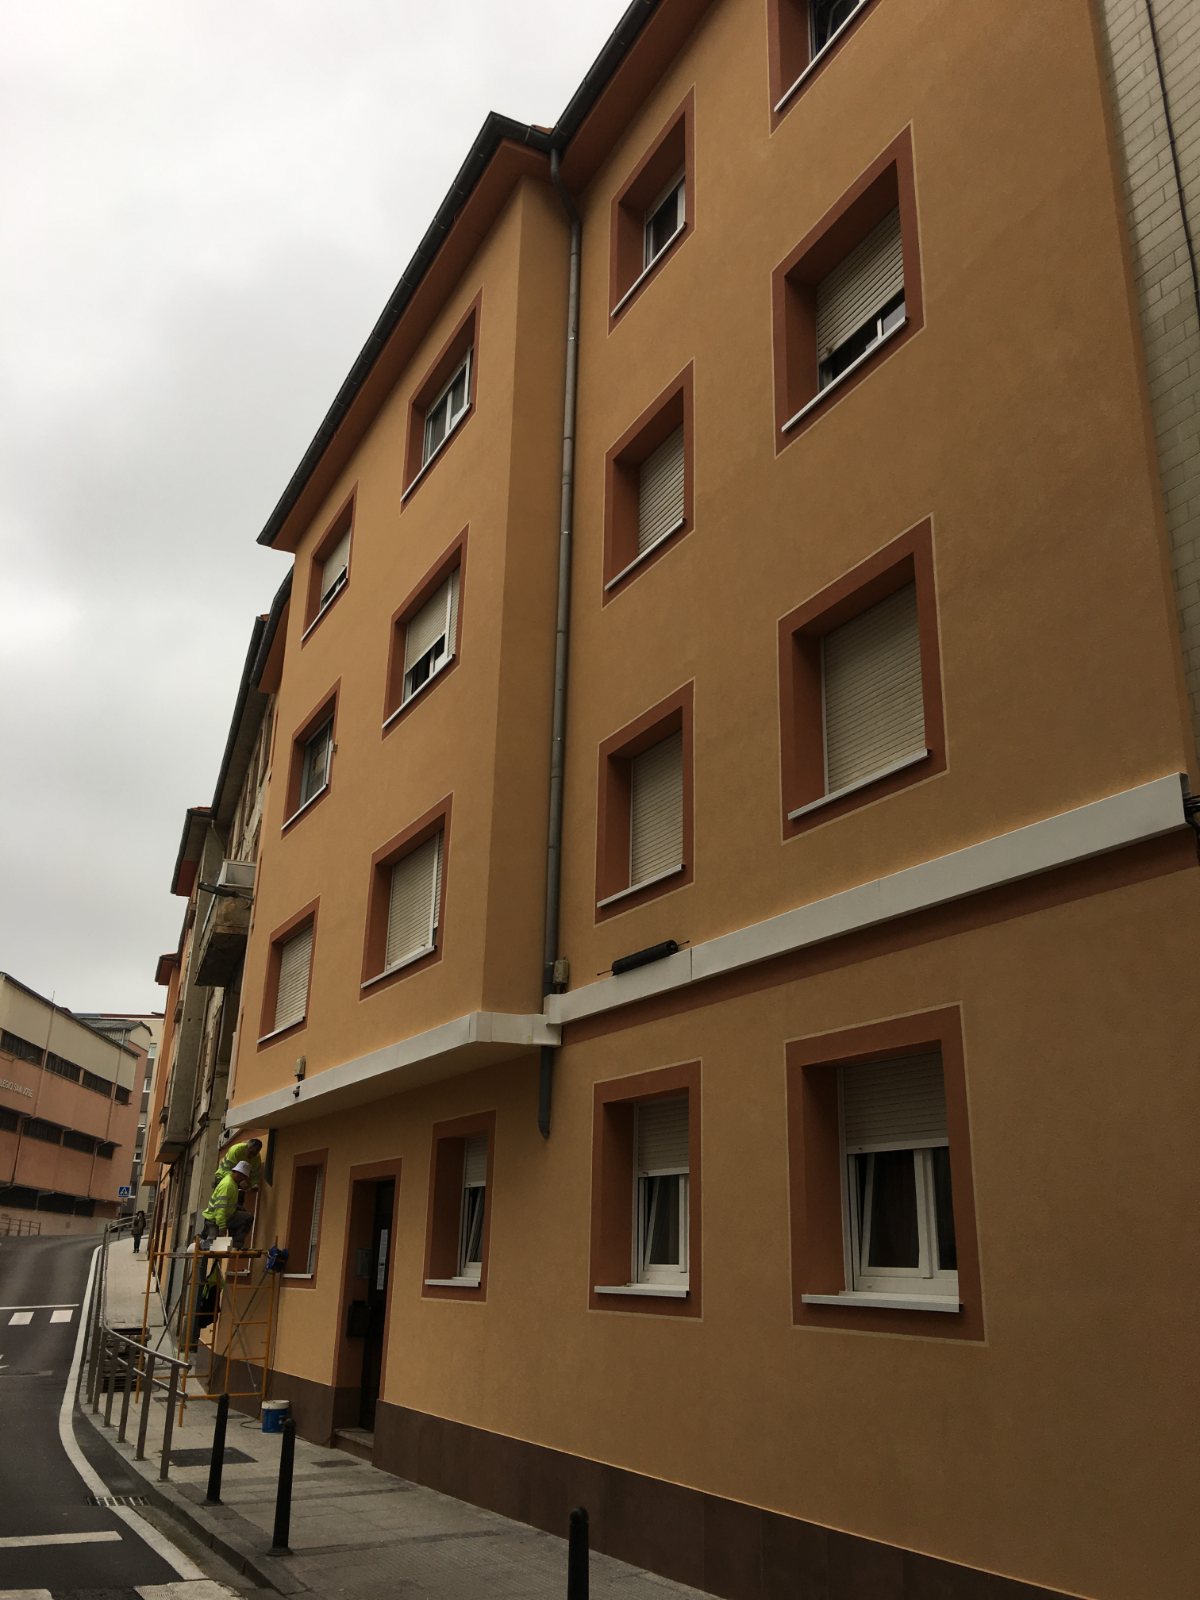
Rehabilitar una fachada, la cubierta o la estructura de un edificio también puede ir al 10 %, pero solo si la obra cumple los requisitos de «rehabilitación» de la Ley del IVA:
- Requisito cualitativo: más del 50 % del coste total del proyecto tiene que corresponder a obras de consolidación o tratamiento de estructura, fachadas o cubiertas, o a obras conexas a ellas.
- Requisito cuantitativo: el coste total de las obras tiene que superar el 25 % del precio de compra del edificio, si se compró en los dos años anteriores, o el 25 % de su valor de mercado. En ambos casos se descuenta el valor del suelo.
Si la obra no llega a ser rehabilitación, todavía puede ir al 10 % como renovación y reparación, siempre que cumpla los tres requisitos del apartado anterior. Es lo que pasa en muchas obras de
rehabilitación de fachadas de comunidades de propietarios.
Cuándo se paga el 21 %
- Obras en locales, oficinas o naves, salvo casos de rehabilitación.
- Obras contratadas por una empresa o un profesional para su actividad.
- Viviendas terminadas o rehabilitadas hace menos de dos años.
- Cuando los materiales que aporta la empresa superan el 40 % de la base imponible.
- El mantenimiento periódico (por ejemplo, de ascensores o calderas), que no es una obra de reparación.
Pide presupuesto y revisamos tu caso
Cuando nos pidas presupuesto, pregúntanos qué IVA corresponde a tu obra y lo revisamos con tu caso. Si tienes dudas sobre tu caso, consulta la
sede de la Agencia Tributaria o a tu asesor fiscal. También te puede interesar nuestra guía de
consejos antes de empezar una reforma y las
ayudas para fachadas y ascensores.
| Reformas y rehabilitaciones en Cantabria con el IVA bien aplicado desde el presupuesto. |